


Что такое «неподключенный счёт»
У этого понятия нет определения, официально закреплённого в законе. На практике подразумевается следующее. Когда человек оформляет кредит, банк может предложить клиенту указать счёт для автоматического списания ежемесячных платежей.
Это удобная опция. Не нужно следить за датами, исключается риск случайно допустить просрочку. Главное – чтобы на подключенном счёте были деньги в достаточном размере. Если, например, туда приходит зарплата, нужно помнить об этом при смене работы или изменении способа перечисления средств работодателем.
Соответственно, все остальные счета, кроме привязанного к кредитным платежам, и считаются «неподключенными».
Из-за такой свободы действий у граждан и возникает иллюзия, что «неподключенные» счета недоступны банку ни при каких обстоятельствах. И что при возникновении просрочки деньги оттуда точно не пропадут. Почему это иллюзия – давайте разберёмся. Рассмотрим 4 возможных сценария развития событий.
1. Просрочек нет
На подключенном счёте всегда достаточно средств для списания кредитных платежей – например, туда регулярно поступает зарплата или сам заёмщик переводит деньги из другого источника.
В этом случае всё в порядке. Банк будет ежемесячно списывать положенные суммы, а неподключенные счета его интересовать не будут.
2. Возникла просрочка, но банк ещё не подал в суд
В целом кредитная организация не имеет права взыскивать с заёмщика долг без исполнительного документа. Но в статье 854 Гражданского кодекса заложена лазейка. Здесь указано:
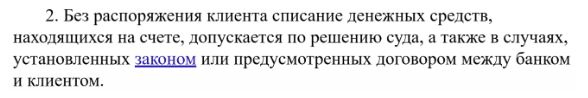
Это положение позволяет банку сделать удобную для себя вещь. Он может прописать в кредитном договоре право безакцептно списывать средства с других открытых счетов клиента, если возникнет просрочка.
Что происходит далее:
Если на подключенном счёте не оказывается достаточной суммы для списания или клиент вообще его отключил, в дату платежа банк обращает внимание на прочие открытые в нём счета заёмщика.
При обнаружении средств они списываются без акцепта клиента и идут на погашение кредита.
Денег, которые хранятся в иных финансовых учреждениях, это не касается, они недоступны отдельно взятой кредитной организации.
3. Банк взыскал задолженность через суд
Сказанное выше может навести на мысль, что достаточно не хранить деньги в той организации, где оформлен кредит, и сложностей не возникнет. Но закон защищает права кредитора, если заёмщик нарушает обязательства.
Банк имеет право обратиться в суд и получить судебный акт о взыскании задолженности. Если клиент проигнорирует и этот факт, взыскатель вправе запросить в суде исполнительный документ и передать в Федеральную службу судебных приставов.
Это объясняется полномочиями, предоставленными судебным приставам по закону. Они начинают взыскание долга следующим образом:
Если должник добровольно не исполняет требования в течение 5 суток после получения постановления о возбуждении производства, приставы начинают применять меры по принудительному взысканию долга.
С помощью электронных систем межведомственного взаимодействия сотрудники ФССП получают информацию обо всех открытых на имя человека счетах в различных банках.
В эти организации направляются постановления о взыскании денежных средств. Банки обязаны исполнить требования приставов, чтобы не столкнуться с неприятностями. Они начнут удерживать с клиента указанные в постановлениях суммы и перечислять в депозит ФССП, откуда деньги уйдут взыскателю.

Так что неподключенный счёт во время исполнительного производства не спасёт. Но должника защищает закон. У человека не могут забирать все средства:
При взыскании кредитного долга из текущих доходов могут ежемесячно списывать до 50%. Если остаётся меньше прожиточного минимума, должник вправе подать в ФССП заявление о сохранении этой суммы.
Отдельные типы выплат защищены от удержаний, их должны оставлять гражданину в полном объёме. Это, например, детские пособия и алименты. Полный список неприкосновенных поступлений приводится в статье 101 закона № 229-ФЗ.
4. Должник проходит процедуру банкротства
Наша компания специализируется на организации банкротства физических лиц, и на консультациях мы иногда слышим от клиентов: «У меня есть неподключенные счета. Можно сохранить деньги, которые там лежат?»
Но процедура банкротства проходит по чётким правилам, прописанным в законе. Она позволяет списать большинство задолженностей, но взаимен от должника требуется определённая отдача. В отношении его денег в банках происходит следующее:
Когда человек признаётся банкротом и вводится процедура реализации имущества, его карты и счета переходят под контроль финансового управляющего. Скрывать их так же бессмысленно, как и от приставов.
Кредитные организации знают: если клиент признан банкротом, его средствами в период процедуры может распоряжаться только управляющий. Лично человеку деньги выдадут только при наличии письменного разрешения от управленца.
Текущие доходы должника во время банкротства включаются в конкурсную массу. Они направляются на частичные расчёты с кредиторами, а непогашенные долги в конце списываются.
Однако банкрот теряет не все заработки. Должнику полагаются:
-
прожиточный минимум на него самого;
-
ещё по одному минимуму на каждого иждивенца – например, несовершеннолетнего ребёнка;
-
неприкосновенные выплаты, перечисленные в статье 101 закона № 229-ФЗ.
Более того, если этих денег не хватает на покрытие жизненно важных расходов, гражданин вправе подать в суд ходатайство о выделении дополнительных средств. Это, например, возможно, если нужно оплачивать дорогостоящее лечение, аренду жилья или образование детей.
Чек-лист: Как оценить, сколько денег вы будете получать при банкротстве
-
Узнайте текущий показатель прожиточного минимума.
-
Если у вас есть иждивенцы – добавьте на каждого ещё по минимуму.
-
Если вы получаете детские пособия и иные защищённые выплаты – приплюсуйте их к сохраняемым средствам.
-
Если есть обязательные расходы, на которые полученной суммы может не хватить, – подготовьте подтверждающие материалы.
-
Проконсультируйтесь с юристами.
Подводя итоги
Итак, недоступность неподключенного счёта – это заблуждение. Банк не заинтересуется им, только пока получает платежи по графику. Если возникнет просрочка, деньги заёмщика окажутся под угрозой и прятать их с помощью технических манипуляций бессмысленно.
Ждать исполнительного производства и держать средства наличными – тоже рискованная стратегия. Если приставы не найдут «живых денег», они вправе обратить взыскание на другое имущество должника. Процесс может длиться месяцы и годы, к тому же взыскатель вправе повторно обращаться в ФССП.
Банкротство в этом плане может оказаться более предсказуемым и целесообразным для должника вариантом. Да, во время процедуры реализации имущества – а это в оптимальном случае 6-8 месяцев – часть доходов тоже, возможно, придётся отдавать. Но когда процесс завершается, долги списываются, все ограничения снимаются и человек вправе свободно распоряжаться всеми деньгами.
Пример из практики компании «План банкротства». Клиентка пришла к нам после консультации у специалистов, которые посоветовали отключить счёт от кредита в приложении банка для получения детских пособий. Звучало логично, и женщина почти сделала это перед подачей на банкротство. На самом деле так не работает. Финансовый управляющий получает полный список всех счетов через налоговую службу и блокирует их, статус «подключён» или «не подключён» не учитывается.
Мы объяснили клиентке, что реально защищают деньги не технические настройки в приложении, а закон: детские пособия не входят в конкурсную массу независимо от того, каким образом они поступают. Далее мы помогли подтвердить целевое назначение выплат перед финансовым управляющим. Процедуру клиентка прошла спокойно: пособия остались нетронутыми, а долги были списаны (дело № А05-14915/2023).
Образец обращения к финансовому управляющему о сохранении прожиточного минимума и детских пособий можно скачать здесь.