


О каком новом законе речь
В июле 2026 года действительно был принят закон, который внёс большое количество поправок в федеральный закон № 127-ФЗ, регулирующий институт банкротства в России. Правда, вступят они в силу только летом 2027 года, а некоторые – ещё позже.
Ранее при банкротстве компаний тоже предполагалось введение оздоровительных процедур, однако на практике они применялись редко. Чаще компанию признавали банкротом, проводили конкурсное производство с реализацией активов юрлица, а в конце процесса его ликвидировали.
Поэтому законодатели решили сместить акцент, чтобы банкротство не всегда приводило к закрытию бизнеса, а позволяло его реанимировать при наличии предпосылок. Для этого в новый закон заложено несколько механизмов, в том числе досудебное урегулирование задолженности.
Однако ключевое изменение – предоставление кредиторам и должнику возможности подать в арбитраж не только заявление о банкротстве, но и заявление о реструктуризации долгов. В случае его принятия предполагается формирование плана исполнения обязательств, который в стандартном случае должен быть одобрен собранием кредиторов, а затем утверждён судом.
По такому плану компания должна постепенно рассчитаться по долгам, частично или полностью, в течение нескольких лет, под контролем антикризисного управляющего. Если процесс завершается успешно – бизнес восстанавливается.
А что же для физических лиц?
Большинство людей, которые к нам приходят, говорят на первой консультации: «Хочу пройти банкротство, чтобы списать долги». То есть для многих эти два события представляются неразрывными: стал банкротом – освободился от задолженностей. Возможно, поэтому на фоне появления нового закона и возникла путаница: публика решила, что он касается и граждан.
Однако применяется эта процедура редко, поэтому далеко не всем известна. Это хорошо иллюстрирует официальная статистика портала «Федресурс». Взгляните на график:
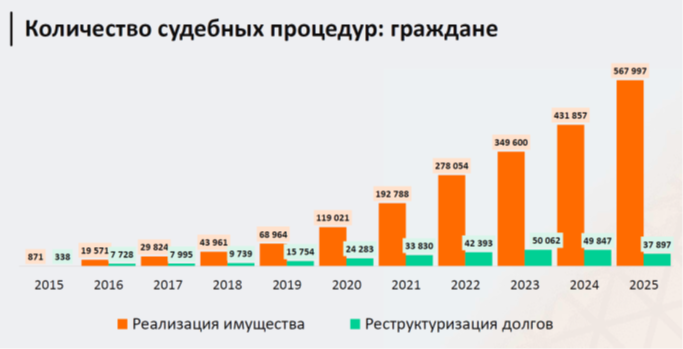
Например, в 2025 году реструктуризацию вводили в 15 раз реже, чем вторую процедуру, которая применяется в делах о банкротстве граждан, – реализацию имущества.
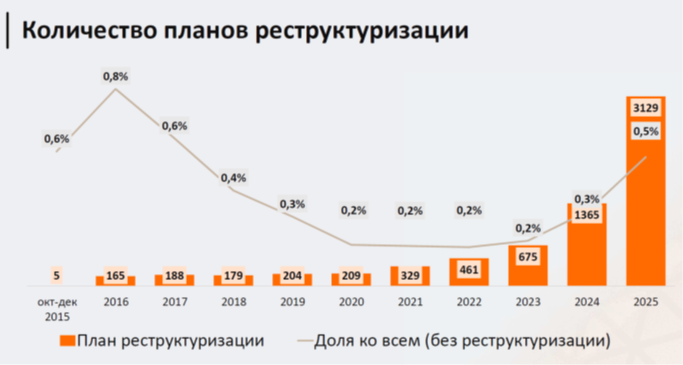
Количество утверждаемых судами планов и вовсе похоже на статистическую погрешность:
Почему реструктуризация для физлиц – редкость?
Одну причину мы уже обозначили: большинство граждан решаются на банкротство, чтобы освободиться от неподъёмных обязательств. А это происходит по итогам процедуры реализации имущества.
Реструктуризация же работает иначе. Она предполагает утверждение нового графика погашения задолженностей сроком до 5 лет, а если кредиторы не согласны – до 3 лет, если суд посчитает это возможным.
Это допускается, если гражданин подаст соответствующее ходатайство и обоснует, что в его ситуации постепенное погашение долгов невозможно. Основной аргумент, который используется на практике, – отсутствие доходов, достаточных для расчётов с кредиторами.
Образец ходатайства можно скачать по ссылке
Пример из практики компании «План банкротства». Из-за инвалидности нашему будущему клиенту нужны были деньги на лечение. Пенсии не хватало, и он взял кредит. Но расплачиваться с банком не вышло. Долг достиг 1,1 миллиона рублей. Реструктуризация в такой ситуации смысла не имела: невозможно было сформировать график платежей, который мужчина мог бы потянуть.
Мы подали ходатайство о пропуске первой стадии со ссылкой на ст. 213.6 закона № 127-ФЗ. Суд с нами согласился и сразу ввёл процедуру реализации имущества. Что интересно, банки не подали требования в реестр, он остался нулевым. Через полгода банкротство завершилось, суд освободил клиента от всех обязательств, а его пенсия и имущество остались нетронутыми (дело № А40-172187/22).
Может ли что-то измениться для граждан?
На уровне закона поправки пока не обсуждаются, но в судебной практике наблюдаются определённые изменения. Так, по данным «Федресурса», в первой половине 2026 года количество утверждённых судами планов реструктуризации выросло в 2,4 раза по сравнению с аналогичным периодом 2025 года. Их доля в общем числе дел остаётся маленькой, но тенденция налицо.
Это объясняется несколькими факторами:
В ноябре 2023 года максимальный срок реструктуризации долгов увеличили с 3 до 5 лет. В течение этого периода шансы постепенно рассчитаться с кредиторами повышаются.
На фоне роста количества банкротов суды начали строже относиться к должникам, оценивать их материальное положение и добросовестность.
Банки, МФО, коллекторы и другие кредиторы стали активнее участвовать в процедурах. Им реструктуризация выгоднее. Она позволяет постепенно получать от должника деньги. Если же он пройдёт реализацию имущества, непогашенные по её итогам долги будут списаны, и кредиторам придётся списать их в убытки.
Когда реструктуризация актуальна для должника
Как было сказано, эта процедура в большинстве случаев выгодна кредиторам. Они не теряют деньги, а возвращают их – пусть в меньшем размере и в течение длительного срока. Должнику же, как правило, наоборот, лучше пройти реализацию имущества и освободиться от обязательств.
Но и для гражданина в некоторых ситуациях расчёт с кредиторами в новом графике может оказаться оптимальным решением, в частности:
Если важно сохранить имущество, которое не защищено иммунитетом и может уйти на торги в случае введения второй процедуры.
Если должник недавно заключал сделки с активами, которые могут оспорить с целью пополнения конкурсной массы в процедуре реализации имущества.
Если последствия статуса банкрота неприемлемы – например, человеку нужно иметь возможность занимать пост генерального директора в организации сразу после завершения банкротного дела.

Так что если долги стали неподъёмными, не факт, что стоит откладывать решение. Чтобы сделать правильный выбор и пройти банкротство в оптимальном формате – проконсультируйтесь с юристами.