


Особенности поручительства: что нужно знать
Многие воспринимают поручительство по кредиту как формальность – своего рода дружескую услугу, которая на практике ни к чему не обязывает.
Из-за этого заблуждения поручители иногда сталкиваются с серьёзными сложностями. Связаны они с тем, что на самом деле поручительство – вполне конкретный юридический механизм, прописанный в Гражданском кодексе. Его основные особенности таковы:
По умолчанию заёмщик и гарант отвечают перед кредитором солидарно (ст. 363 ГК РФ). Пока клиент банка вносит платежи по графику, поручитель может спать спокойно. Но как только заёмщик допустит просрочку, кредитная организация вправе сразу предъявить требования и ему самому, и гаранту. Именно так работает солидарная ответственность.
Избежать такого сценария позволяет прямое указание на субсидиарную ответственность гаранта в тексте договора поручительства. Тогда кредитор может предъявить ему требования только в случае безуспешного взыскания с заёмщика. Но, разумеется, банки не приветствуют включение в договор подобного условия.
Поручительство не возникает «с потолка», потому что заёмщик пришёл в банк с другом или родственником. Для этого параллельно с кредитным договором заключается отдельное письменное соглашение – договор поручительства (ст. 362 ГК РФ).
Правоотношения связаны, но с каждым могут случиться самостоятельные изменения, например:
В рамках кредитного договора может произойти смена заёмщика (перевод долга) или кредитора (уступка права требования).
По договору поручительства может поменяться гарант.
Правовые последствия для первоначального поручителя в каждом случае различаются.
По общему правилу гарант отвечает перед банком в том же объёме, что и заёмщик. В случае получения требований он обязан оплатить не только тело долга, но и проценты, а также штрафные санкции. А если банк понесёт судебные расходы на взыскание задолженности и другие убытки – то и их возмещение.
Пример. Б. поручился за А. по кредиту в размере 200 000 рублей. У заёмщика возникли финансовые проблемы, и он перестал вносить платежи. Банк начал начислять не только проценты, но и пени за просрочку. Общая сумма задолженности выросла до 300 000 рублей – кредитор имеет право требовать её оплаты от Б.
Если банк посчитает работу с заёмщиком бесперспективной, он вправе подать иск в суд непосредственно на гаранта, то есть тот станет ответчиком в разбирательстве.
После вступления судебного решения в силу кредитор вправе предъявить исполнительный документ в ФССП. В этом случае поручитель станет объектом внимания судебных приставов: они могут арестовать счета и имущество, списать сбережения, удерживать часть доходов и применять другие меры.
Защита прав гаранта состоит в том, что после погашения задолженности за заёмщика он сам становится кредитором (ст. 365 ГК РФ). Впоследствии он вправе требовать от должника компенсации выплаченной суммы, процентов и других предусмотренных законом расходов, а в случае отказа – взыскивать деньги в судебном порядке и через ФССП.
Можно ли добровольно отказаться от поручительства
Короткий ответ на этот вопрос: нет, нельзя. В противном случае это было бы нарушением прав кредитора. Он выдавал заёмные средства под дополнительную гарантию их возврата в виде поручительства.
Не случайно привлечение третьего лица оформляется отдельным договором. Односторонний отказ от исполнения договорных обязательств допускается только при наличии обстоятельств, предусмотренных законом.
В каких случаях можно отказаться от поручительства
Основания для прекращения обязательств поручителя перечислены в ст. 367 Гражданского кодекса. Это следующие ситуации:
Исполнено или прекращено основное обязательство. Например, заёмщик погасил долг в полном объёме или оспорил требования кредитора.
Также нужно помнить, что иногда случай подпадает под действие страховки. Если задолженность в полном объёме погасит страховая компания, это тоже освободит гаранта от обязательств перед банком.
Истёк договорной срок поручительства. Если в документе отсутствует такой пункт, срок признаётся истёкшим, если банк не предъявит иск к гаранту в течение 1 года с даты, в которую должно быть исполнено кредитное обязательство.
Задолженность переведена на другое лицо без согласия поручителя. Допустим, заёмщик договорился с банком, что оплачивать кредит будет его знакомый. Они заключили дополнительное соглашение к кредитному договору и уведомили гаранта, но тот не подтвердил готовность отвечать за нового должника.
Беспричинный перевод долга – нечастое явление. Но следует учитывать, что подобные ситуации порой возникают в силу обстоятельств: например, в результате раздела имущества и долгов между супругами при разводе или при вступлении в наследство за заёмщиком.
Кредитор отказался принимать исполнение. В потребительском кредитовании это редкость и чаще встречается в бизнесе. Сложно представить, что банк откажется принимать платёж от заёмщика или поручителя.
Обеспеченное обязательство изменилось без согласия гаранта, причём таким образом, что его ответственность увеличилась или возникли другие отрицательные последствия. Например, заёмщик подписал с банком дополнительное соглашение об увеличении суммы кредита или повышении процентной ставки, а поручитель в этой операции не участвовал.
Но в последнем случае поручительство не прекращается полностью. Ответственность гаранта сохраняется в первоначальном объёме, он не отвечает только за дополнительную нагрузку, возникшую без его согласия.
Кроме того, в такой ситуации нужно проверять договор: в нём может быть прописана возможность изменения объёма ответственности в определённых пределах – например, допустимое повышение ставки по кредиту.

Можно ли заменить поручителя
Итак, просто отказаться от договора не получится, а законных оснований для его прекращения немного. Но есть ещё две возможности, которые имеет смысл рассмотреть.
Первая – это замена гаранта. Законом такая схема не запрещена, но реализовать её не всегда просто по двум причинам:
Нужно найти человека, который добровольно согласится отвечать по чужим обязательствам. Причём он должен быть платёжеспособным. Кредитная организация наверняка проверит его надёжность, которая должна подтверждаться документально – справками о доходах и прочими бумагами, а также хорошей кредитной историей.
Необходимо заручиться согласием банка на замену гаранта.
Чек-лист: Как заменить поручителя
-
Найдите человека, готового взять обязательства на себя.
-
Уведомьте о своих планах заёмщика и заручитесь его согласием.
-
Сообщите о намерении в банк и узнайте, какие документы нужно предоставить.
-
Соберите запрошенные материалы и передайте в кредитную организацию.
-
Дождитесь результатов проверки.
-
Если банк одобрит замену стороны, запросите текст дополнительного соглашения к договору.
-
Изучите текст и убедитесь, что всё прописано верно: вы выходите из отношений, вместо вас отвечать за заёмщика начинает другое лицо.
-
Подпишите дополнительное соглашение и обеспечьте его подписание новым поручителем.
-
Передайте документ в банк и получите подписанный им экземпляр.
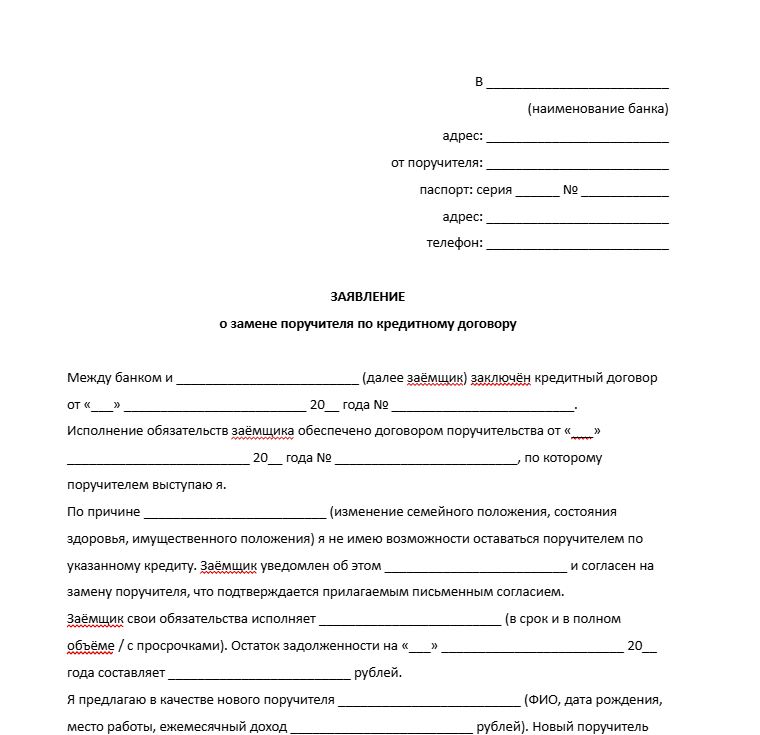
Образец заявления в банк о замене поручителя можно скачать по ссылке
Популярные заблуждения о поручительстве
Миф: Реструктуризация кредита приводит к прекращению поручительства.
Правда: Реструктуризация – это изменение условий погашения кредита, а не отмена обязательств заёмщика и гаранта. Даже если оно произошло без согласия поручителя и ухудшило его положение, он продолжает отвечать перед кредитором в первоначальном объёме.
Миф: Поручитель отвечает, только если банку не удалось взыскать долг с заёмщика.
Правда: Нет, по умолчанию гарант и должник отвечают перед кредитором солидарно. Это значит, что он вправе взыскивать задолженность с любого из них по своему усмотрению. Исключение – случай, когда в договоре напрямую прописана субсидиарная ответственность гаранта.
Миф: При смене кредитора – например, продаже долга коллекторам – поручительство аннулируется.
Правда: Нет, уступка права требования новому кредитору по общему правилу не освобождает гаранта от обязательств.
Миф: Поручитель обязан погасить только тело кредита.
Правда: Банк вправе требовать от гаранта оплаты всех сумм, которые должен был получить от заёмщика, – в том числе процентов и штрафных санкций.
Миф: В случае смерти заёмщика обязательства поручителя аннулируются.
Правда: В п. 4 ст. 367 ГК РФ прямо прописано, что уход из жизни должника не прекращает поручительство.
Миф: Долг поручителя не переходит по наследству.
Правда: Такая задолженность входит в состав обязательств наследодателя, которые передаются наследникам в пределах стоимости принятого ими наследственного имущества.
Миф: Банкротство заёмщика автоматически списывает долг поручителя.
Правда: Нет, чтобы избавиться от долга по договору поручительства, гаранту нужно самому пройти процедуру банкротства.
Можно ли списать долг, возникший из поручительства
Вторая из упомянутых возможностей избавиться от такого обязательства – пройти банкротство. Оно позволяет списать большинство непосильных долгов.
Ключевое требование – поручитель должен доказать суду неплатёжеспособность. Её суть состоит в том, что человек объективно не в состоянии исполнять обязательства за счёт доходов и имущества.
При этом в расчёт нужно принимать не только задолженность по линии поручительства, но и собственные долги: по кредитам, микрозаймам, распискам, коммунальным счетам, налогам и др.
Пример. С поручителя взыскан долг за заёмщика – 300 000 рублей. Также у него есть личные кредиты на сумму 500 000 рублей. В общей сложности финансовые обязательства составляют 800 000 рублей. Чтобы пройти банкротство, человек должен доказать суду, что его доходов и имущества недостаточно, чтобы потянуть эту сумму.
Ещё один плюс состоит в том, что по итогам банкротства списывается не отдельный долг – например, по договору поручительства, – а все обязательства гражданина, кроме тех, которые в принципе считаются «несгораемыми». Таких немного. Например, банкротство не освобождает от долга по уплате алиментов или возмещению вреда здоровью. Кредитные задолженности не относятся к этой категории и могут быть списаны.
Пример из практики компании «План банкротства». Наша будущая клиентка когда-то поручилась за мужа. Он вёл бизнес и взял два больших кредита. Но потом дела пошли плохо, платить стало нечем. Банки через суд взыскали деньги с обоих супругов, однако судебные решения остались неисполненными.
Мужа к тому времени уже признали банкротом, а на жене остался долг почти 6,5 миллиона рублей. Весной 2023 года она обратилась к нам. Выйти из поручительства было нельзя, поэтому мы пошли другим путём. В апреле мы подали заявление в суд, и уже в июле клиентку признали банкротом.
Имущества на реализацию у женщины не было. По итогам процедуры кредиторы получили меньше 300 тысяч рублей, часть зарплаты должницы. Оставшийся многомиллионный долг был списан, в апреле 2024 года банкротство завершилось (дело № А40-84814/2023).
Банкротство – это сложный юридический механизм. Чтобы понять, подходит ли он конкретно вам, и грамотно подготовиться к процедуре, обратитесь к юристам, которые специализируются на сопровождении банкротства граждан.